EXACTA · Cruzamos coberturas para llegar a lo exacto.
https://exacta.ar/mora-familias-entre-rios-agosto/
Análisis · Economía
La mora de las familias entrerrianas llegó a 14,5% en agosto
Es el dato de la última edición del informe de Eco Go y la Universidad Austral; a fines de 2024 la proporción era 3,2%. El Gobierno provincial difundió el sábado 17 el 13,4% de junio, cuando ya estaban publicados los datos de julio y agosto.
Redacción ExactaLectura de 6 min
Síntesis
- En agosto, 14,5% de lo que deben las familias entrerrianas tenía atrasos, contra 18,4% en el país, según la última edición del informe.
- A fines de 2024 la proporción era 3,2%; en los préstamos de empresas que no son bancos ni financieras llega a 31,1%.
- El Banco Central publica una mora más baja para las familias de todo el país, pero cuenta sólo bancos y entidades financieras y no la abre por provincia: no mide lo mismo.
En agosto, 14,5% de lo que las familias de Entre Ríos deben a bancos y otras empresas de crédito tenía atrasos, según la última edición del informe de la consultora Eco Go y la Universidad Austral. En el país fue 18,4%, y la provincia tiene la tercera mora más baja, después de La Pampa y la Ciudad de Buenos Aires.
El sábado 17, el Gobierno de Entre Ríos difundió otro número del mismo informe: 13,4% para la provincia y 17,5% para el promedio nacional. En un año, según ese comunicado, la mora subió 7,8 puntos en Entre Ríos y 10,5 en el país. El texto oficial la presentó como una mora «inferior al promedio nacional». Esos datos corresponden a junio.
El informe lo elaboran Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral, y se publica cada mes en el sitio de la universidad. La edición con datos de junio salió el 7 de agosto, y la de julio, el 11 de septiembre, con 14% para Entre Ríos y 18% para el país. Un primer archivo con los datos de agosto se subió el viernes 9 de octubre, y la versión que enlaza la página, el martes 13.
El comunicado del sábado sólo cita la de junio. Las tres ediciones dejan a Entre Ríos por debajo del promedio del país y con una mora que sube mes a mes.
El indicador del título es la mora por monto: la parte del dinero prestado a personas que figura con atrasos en la Central de Deudores. Ese es el registro del Banco Central en el que las entidades informan las deudas de cada persona. El informe cuenta los saldos en las categorías de atraso 3, 4 y 5; la 5 agrupa los créditos que se consideran irrecuperables. Elonce, un medio digital de Paraná, lo explicó al publicar el dato del Gobierno: el número no dice cuántas personas dejaron de pagar, sino qué peso tienen los préstamos atrasados en el total.
Uno de cada cuatro deudores tiene algún atraso
El informe mide aparte a las personas. En agosto, 24,8% de los deudores entrerrianos tenía al menos un saldo irregular, 7,1 puntos más que un año antes. En el país, la proporción fue 27%. Para los autores, las dos medidas no son comparables entre sí: una cuenta pesos y la otra, personas.
El universo son las personas con deudas en ese registro, incluidos los monotributistas y autónomos que operan con su número de contribuyente personal. La fuente no informa el destino de cada crédito. Por eso el informe se presenta como «un techo» del crédito destinado a los hogares.
En diciembre de 2024 la mora era de 3,2%
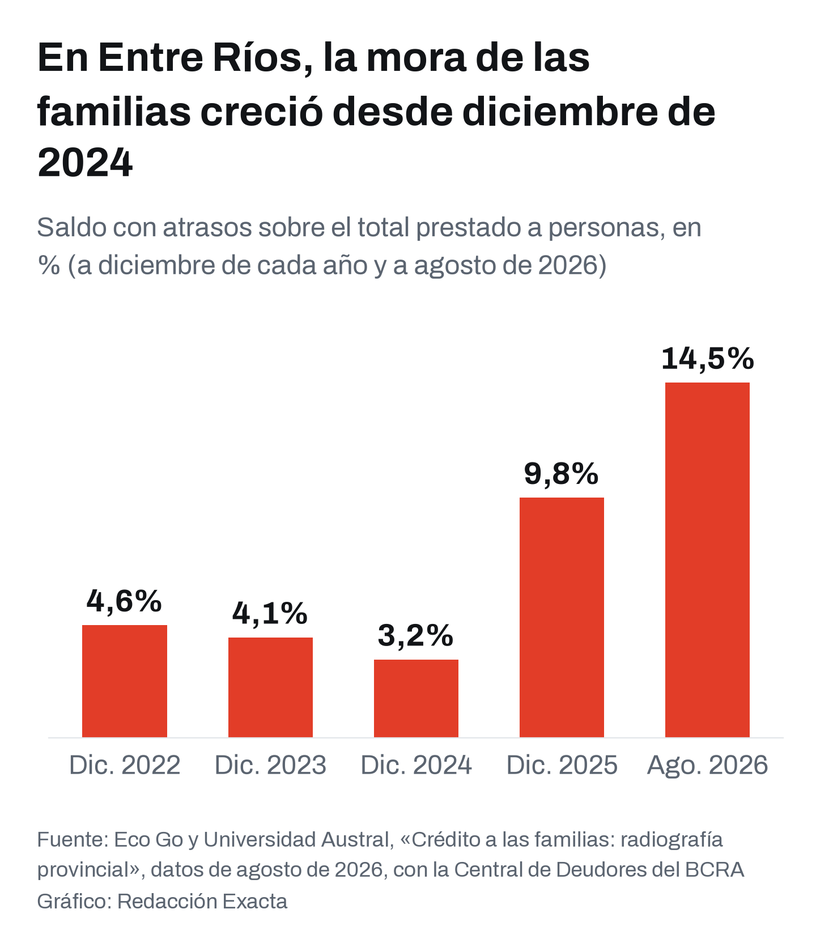
La serie que publica la edición de agosto muestra cuándo cambió la tendencia. En Entre Ríos, la mora por monto fue 3,2% en diciembre de 2024, 9,8% en diciembre de 2025 y 14,5% en agosto de 2026.
La suba de un año fue el eje de un texto que Demo Comunicación, un medio digital entrerriano, publicó sobre el comunicado oficial y los datos de junio. Para el medio, que «casi uno de cada siete pesos prestados a las familias entrerrianas se encuentre en situación irregular dista de ser una buena noticia». Mostrar el resultado como una ventaja frente al promedio, escribió, implica «destacar una diferencia estadística sin poner el mismo énfasis en la evolución del indicador».
La mora también cambia según quién prestó. En Entre Ríos, la del sistema financiero, que reúne a bancos, compañías financieras y cajas de crédito, fue 10,9% en agosto. La de los proveedores no financieros llegó a 31,1%: son las plataformas de préstamos entre particulares, las emisoras de tarjetas que no son bancos y otras empresas de crédito. Esos proveedores tienen una porción menor de la deuda: 0,5 de los 2,6 billones de pesos que debían las familias entrerrianas. En el país fueron 16,1% y 31,7%, una distinción que el comunicado del Gobierno también hacía con las cifras nacionales de junio.
Para el total del país, el informe explica de dónde vino la suba de agosto. La mora por monto nacional acumula 22 meses seguidos de aumento. El incremento de agosto vino de los créditos irrecuperables, no de la deuda más nueva. Sin ellos, la llamada mora operativa fue 10,6%, con una mejora por segundo mes consecutivo.
El Banco Central mide otro universo
El viernes 16, el Banco Central publicó su Informe sobre Bancos de agosto con otra cifra para las familias de todo el país: 12,81%, un poco menos que en julio. Según el organismo, el saldo con atrasos cayó por primera vez desde marzo de 2024. Esa caída se explicó en parte porque un conjunto de entidades pasó cartera irregular a partidas fuera de balance, es decir, retiró esos créditos de sus cuentas principales.
Ese número no se puede poner al lado del 18,4% como si midieran lo mismo. El Banco Central cuenta sólo a las entidades financieras y los préstamos a personas sin destino comercial. Su cartera irregular incluye las categorías 3 a 6, y el informe no la abre por provincia.
El informe privado suma a los proveedores no financieros y, como no separa el destino de cada crédito, incluye todo lo que deben monotributistas y autónomos con su número de contribuyente personal. El comunicado provincial habló de un informe «con información del Banco Central»: el propio texto oficial aclara que los datos salen de la Central de Deudores que lleva ese organismo.
Con esas diferencias, dos indicadores nacionales de agosto bajaron. Fueron la mora operativa del informe privado y el indicador del Banco Central. La mora total del informe privado siguió en alza por los créditos irrecuperables, que permanecen en la cartera. En Entre Ríos la mora total también siguió subiendo: de 14% en julio a 14,5% en agosto.
Fuentes de este cruce
- DocumentoGobierno de Entre Ríos (portal oficial de noticias) · Entre Ríos registra una mora crediticia inferior al promedio nacional17/10/2026
- DocumentoEco Go y Facultad de Ciencias Empresariales de la Universidad Austral · Crédito a las familias: monto consolidado y regional (mes de referencia: junio de 2026)07/08/2026
- DocumentoEco Go y Facultad de Ciencias Empresariales de la Universidad Austral · Crédito a las familias: radiografía provincial (datos de julio de 2026; informe mensual de septiembre)11/09/2026
- DocumentoEco Go y Facultad de Ciencias Empresariales de la Universidad Austral · Crédito a las familias: radiografía provincial (datos de agosto de 2026; informe mensual de octubre)13/10/2026
Ver las 15 fuentes
- DocumentoUniversidad Austral (registro de archivos publicados en su sitio) · Fechas de publicación de las ediciones del dossier en austral.edu.ar18/10/2026
- DocumentoBanco Central de la República Argentina · Informe sobre Bancos, agosto de 202616/10/2026
- DocumentoBanco Central de la República Argentina · Informe sobre Bancos, anexo estadístico: Metodología y Referencias16/10/2026
- Medio provincialUno · Entre Ríos registra una mora menor que el promedio nacional de créditos10/10/2026
- Medio provincial2 Florines · La mora alcanza al 27% de los deudores argentinos: qué provincias registran los índices más altos14/10/2026
- Medio provincialLt15 Concordia · La mora llegó al 27% de los deudores: Entre Ríos, entre las más bajas14/10/2026
- Medio nacionalTiempo Popular · La morosidad de las familias frenó su escalada, pero sigue alta: cayó al 12,81% en agosto - Medios Provincia16/10/2026
- Medio nacionalLa Prensa · Se frenó el crecimiento de la mora en las familias, aunque mantiene niveles elevados: fue del 12,8% en agosto16/10/2026
- Medio provincialMiercoles Digital · El Gobierno destacó que Entre Ríos registra una mora crediticia inferior al promedio nacional17/10/2026
- Medio provincialEl Once Digital · La mora en los créditos de Entre Ríos llegó al 13,4%, pero se mantuvo por debajo del promedio nacional17/10/2026
- Medio provincialDemo Comunicación · Mora crediticia en Entre Ríos: el Gobierno celebra cifras mientras crece el endeudamiento familiar18/10/2026
Cómo se hizo esta nota
Exacta leyó las tres ediciones del informe «Crédito a las familias» de Eco Go y la Facultad de Ciencias Empresariales de la Universidad Austral, con datos de junio, julio y agosto de 2026, y las fechas en que cada una se publicó en el sitio de la universidad. También leyó el Informe sobre Bancos del Banco Central de agosto y su anexo metodológico, el comunicado del Gobierno de Entre Ríos del sábado 17 y las notas de medios entrerrianos y nacionales sobre la mora de la última semana (relevamiento de Exacta). Las cifras salen de los documentos originales. Esta nota fue elaborada con asistencia de inteligencia artificial y verificación de sus afirmaciones.
Nuestro método