EXACTA · Cruzamos coberturas para llegar a lo exacto.
https://exacta.ar/arca-elimino-los-topes-de-ingresos-y-patrimonio-para-declarar-ganancias-simplificada/
Análisis · Economía
ARCA eliminó los topes de ingresos y patrimonio para declarar Ganancias simplificada
La Resolución General 5916/2026 deja la residencia fiscal como única condición de fondo, suma a grandes contribuyentes y funcionarios sin beneficios y permite pasar al régimen a quien ya presentó 2025 por el general.
Redacción ExactaLectura de 6 min
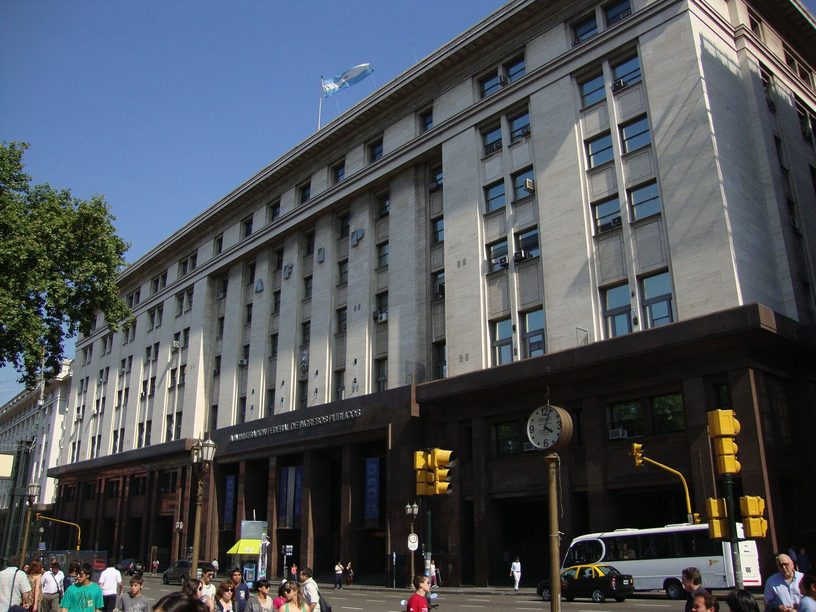
Ya no hay topes de ingresos ni de patrimonio para presentar Ganancias por la vía simplificada: la Agencia de Recaudación y Control Aduanero (ARCA) los quitó como condición para entrar al régimen y seguir en él. Lo dispuso la Resolución General 5916/2026, publicada el lunes 26 de octubre en el Boletín Oficial, que adecua el régimen a los cambios de la Ley 27.826, conocida como Inocencia Fiscal II, sobre la Ley 27.799.
Según ARCA, citada por El Cronista, esos parámetros «dejan de ser requisito de acceso y permanencia». El organismo indicó que así más contribuyentes «podrían presentar la declaración jurada del impuesto a las ganancias a través de la modalidad simplificada, con información precargada por ARCA».
Según su artículo 3°, la norma está vigente desde el día en que salió y alcanza a las presentaciones de Ganancias de 2025 en adelante.
La residencia fiscal, única condición de fondo
ARCA definió la residencia fiscal en la Argentina como «la única condición sustantiva de acceso y permanencia en el Régimen de Declaración Jurada Simplificada», según El Cronista. El contribuyente deberá tener esa condición durante todo el período fiscal que declare.
La resolución aclara que ese requisito no se aplica para el período fiscal 2025, de acuerdo con el artículo 11 de la Ley 27.826.
Al adherir o ratificar, el organismo verificará que la CUIT no esté limitada por una solicitud de CUIT digital observada, que el contribuyente no figure en el artículo 3° de la Resolución General 3832 y que tenga el alta en Ganancias, según el texto de la norma. El trámite se hace en el servicio «Sistema Registral», opción «Ganancias Simplificada Ley 27.799», con Clave Fiscal de nivel 3 o superior.
Si ARCA detecta que no se cumple la residencia o el requisito de la Resolución General 3832, lo notificará en el Domicilio Fiscal Electrónico, y el contribuyente tendrá 15 días hábiles administrativos para presentar su descargo.
Grandes contribuyentes y funcionarios, sin beneficios
Los grandes contribuyentes nacionales, que según ARCA estaban excluidos del esquema original, podrán adherir. Lo mismo los funcionarios públicos del artículo 38 bis de la Ley 27.799. En los dos casos, según ARCA, sólo podrán hacerlo «únicamente a efectos de presentar la declaración jurada y efectuar el pago del impuesto en término, cuando corresponda, sin acceder a los restantes efectos, presunciones y beneficios previstos en el régimen».
El sistema los registrará con el código «661-GANANCIAS SIMPLIFICADA LEY 27.799 – Tratamiento sin beneficios», mientras que el resto de los adheridos queda con el código «639- Ganancias Simplificado Ley 27.799».
Al adherir, cada contribuyente debe declarar si es o fue funcionario público alcanzado por esa norma en los cinco años anteriores. Si asume un cargo después, debe actualizar su situación en el servicio de ARCA.
Sebastián Domínguez, CEO de SDC Asesores Tributarios, recordó a El Cronista que el Decreto 1253/2026 obliga a grandes contribuyentes y funcionarios a informar sus bienes en el país y en el exterior. «La resolución no reglamenta cómo ni en qué oportunidad deben informarlos. Hubiera sido conveniente que se indique expresamente», señaló.
Período 2025 y quienes ya presentaron
Para 2025 se puede adherir hasta el plazo especial de presentación, siempre que el saldo se haya pagado en el vencimiento general. Si al presentar surge una diferencia a favor del Fisco, se paga con intereses resarcitorios hasta ese plazo especial y el pago se considera hecho en término, según la resolución.
Según Domínguez, el criterio sale de un dictamen del 13 de agosto de la Dirección Nacional de Impuestos, del Ministerio de Economía. «Es una interpretación discutible por diferentes fundamentos técnicos, pero es la que aplicará el Fisco», sostuvo.
Quienes presentaron y pagaron 2025 por el régimen general pueden pasarse al simplificado con una nueva declaración jurada bajo esa modalidad hasta el vencimiento especial, que según Ámbito está previsto para el 30 de octubre de 2026.
Domínguez dijo a Ámbito que «con el vencimiento del 30 de octubre próximo, y las adecuaciones del aplicativo que requieren las rectificativas y la declaración de bienes de los GCN y funcionarios, una nueva prórroga resulta necesaria».
Operaciones no bancarizadas y el «dólar colchón»
ARCA aclaró que «la falta de bancarización de una operación no implicaría, por sí sola, la exclusión del contribuyente del régimen», según El Cronista. La resolución establece que no incorporar los activos usados en una operación expone al contribuyente a las sanciones de la Ley 11.683 y a la fiscalización del organismo para comprobar la legitimidad de la operación.
La constancia de inscripción acredita la adhesión y los bancos y demás sujetos obligados pueden consultarla, según la norma. Domínguez advirtió a Ámbito que falta otra pieza: «Un punto central es la normativa de la Unidad de Información Financiera (UIF) sobre el antecedente favorable, cuyo plazo legal de 15 días hábiles vence el lunes 2 de noviembre».
«Mientras no se dicte, quienes utilicen fondos no depositados en el sistema financiero, es decir, 'los dólares en el colchón', carecen de una pauta sobre cómo serán considerados esos fondos por bancos, ALyCs y demás sujetos obligados», explicó.
La objeción al decreto 1253/26
En una columna en Ámbito, un tributarista objetó la redacción del artículo 6° del Decreto 1253/26 sobre el pago en término con un plan de facilidades. Según el texto, la norma habla de «un plan de facilidades de pago que establezca la AGENCIA DE RECAUDACIÓN Y CONTROL ADUANERO (ARCA)», lo que permitía pensar en un plan específico para esta obligación. ARCA, en cambio, respondió en sus preguntas frecuentes que el saldo se puede pagar con el plan de facilidades de la Resolución General 5321, cuya línea más cercana, según el columnista, es la de deudas por impuestos anuales.
El columnista sostuvo que hablar de deuda en ese caso es «por lo menos un eufemismo», porque la ley exige presentar la declaración y pagar el saldo a la vez: «Para que haya deuda debe haber falta de pago».
Fuentes de este cruce
- DocumentoBoletín Oficial · AGENCIA DE RECAUDACIÓN Y CONTROL ADUANERO - Resolución General 5916/202626/10/2026
- Medio nacionalUrgente24 · Inocencia Fiscal II: Quiénes ganan acceso al nuevo régimen de ARCA26/10/2026
- Medio provincialCuestion Entrerriana · Cambios en Ganancias: ARCA reglamentó las modificaciones de la ley de inocencia fiscal26/10/2026
- Medio nacionalEl Chubut · ARCA eliminó los límites de ingresos y patrimonio para acceder a Ganancias Simplificada - Últimas Noticias: El Chubut26/10/2026
Ver las 9 fuentes
- Medio nacionalCronista.com · ARCA reglamentó Inocencia Fiscal II: los cambios clave en Ganancias con el régimen simplificado ampliado26/10/2026
- Medio nacionalPagina 12 · Facilidades para Inocencia Fiscal26/10/2026
- Medio nacionalEl Destape · Inocencia Fiscal: el Gobierno anunció cambios en la declaración jurada simplificada de Ganancias26/10/2026
- Medio nacionalAmbitoWeb · Impuesto a las Ganancias Simplificado: ARCA dio un paso clave, pero faltan otras reglamentaciones para el “dólar colchón”26/10/2026
- Medio nacionalAmbitoWeb · Inocencia Fiscal: una “perla” en la redacción que perturba la seguridad jurídica del contribuyente26/10/2026
Cómo se hizo esta nota
Se leyó el texto de la Resolución General 5916/2026 publicado en el Boletín Oficial y la cobertura del 26 de octubre de El Cronista, Ámbito, Urgente24, El Destape, Página 12, El Chubut y Cuestión Entrerriana. Las disposiciones de la norma se tomaron del texto oficial; las valoraciones, de los especialistas citados por cada medio.
Nuestro método